高熱伝導性絶縁フィラーの市場規模と発展動向
2026-08-24

高熱伝導性絶縁フィラーの市場規模と発展動向
高熱伝導性絶縁無機フィラー(アルミナ、窒化アルミニウム、窒化ホウ素、窒化ケイ素など)は、熱伝導性シリコーン、熱伝導性ゲル、熱伝導性パッド、熱伝導性エンジニアリングプラスチック、窒化アルミニウムセラミック基板などの主要原料です。パワー半導体、新エネルギー車、5G基地局、AIコンピューティング、太陽光発電エネルギー貯蔵といった産業の急速な発展を背景に、この業界は安定した高成長を維持しています。特に、ハイエンドの窒化アルミニウムおよび窒化ホウ素フィラーは、一般的なアルミナフィラーよりも著しく高い成長率を示しています。
高熱伝導性絶縁無機フィラー(アルミナ、窒化アルミニウム、窒化ホウ素、窒化ケイ素など)は、熱伝導性シリコーン、熱伝導性ゲル、熱伝導性パッド、熱伝導性エンジニアリングプラスチック、窒化アルミニウムセラミック基板などの主要原料です。パワー半導体、新エネルギー車、5G基地局、AIコンピューティング、太陽光発電エネルギー貯蔵といった産業の急速な発展を背景に、この業界は安定した高成長を維持しています。特に、ハイエンドの窒化アルミニウムおよび窒化ホウ素フィラーは、一般的なアルミナフィラーよりも著しく高い成長率を示しています。
1. 市場規模
世界市場
熱伝導性絶縁充填材の世界市場規模は、2025年に約38億米ドルに達し、2032年から2034年にかけて69億~76億米ドルに成長すると予測されています。2026年から2032年までの年平均成長率(CAGR)は約8.1%~8.7%です。
世界市場
熱伝導性絶縁充填材の世界市場規模は、2025年に約38億米ドルに達し、2032年から2034年にかけて69億~76億米ドルに成長すると予測されています。2026年から2032年までの年平均成長率(CAGR)は約8.1%~8.7%です。
球状アルミナ:最も生産量が多く、価格も最も低く、最大の市場シェアを占めています。低~中価格帯の熱界面材料に広く使用されています。
窒化アルミニウム(AlN):粉末状AlNの世界市場規模は、2025年に約2億2,000万米ドルに達し、2032年までに4億800万米ドルに成長すると予測されています。CAGRは約9.4%です。主にIGBT、SiCパワーデバイス、ハイエンド熱伝導性複合材料、鋳造/乾式プレス成形セラミック基板などに使用され、高付加価値分野を形成しています。
窒化ホウ素:半導体パッケージングや高周波通信に使用され、成長率は約8~11%です。単価は高いものの、生産能力は限られています。
アジア太平洋地域は世界最大の消費地域であり、世界市場の55%以上を占めています。中国は主要な消費・生産拠点であり、新エネルギー半導体やパワー半導体がフィラー需要の継続的な成長を牽引しています。
球状アルミナ:最大の市場シェアを誇り、コスト効率を重視し、民生用電子機器や一般的なサーマルパッドに広く使用されています。
窒化アルミニウム粉末:ハイエンド市場であり、新エネルギーIGBT、太陽光発電インバータ、第3世代半導体モジュールへの浸透が急速に進んでおり、ハイエンドセラミックフィラー市場の約46%を占め、市場規模は約17億~18億元です。しかし、ハイエンドで高純度の粉末は従来、輸入に依存していました。
窒化ホウ素と窒化ケイ素:先進パッケージングや車載機器において、使用量が急速に増加しています。
下流分野の成長要因:新エネルギー車が最大の成長率を牽引し、次いで5G通信、AIサーバーコンピューティング能力、太陽光発電エネルギー貯蔵、LED照明が続きます。パワー半導体であるIGBTとSiCモジュールは、窒化アルミニウムなどの高品位フィラーに対する爆発的な需要を直接的に促進しています。
2. 中核産業の成長要因
電力密度の継続的な向上
半導体がSiC第3世代半導体へと進化するにつれ、IGBTおよびMOSFETチップの熱流束密度は大幅に増加しました。単純なアルミナフィラーではもはや不十分となり、市場は窒化アルミニウムや高品位窒化ホウ素へのアップグレードを余儀なくされています。同時に、フィラーには高い熱伝導率、高い絶縁性、耐熱性、電圧サイクル性能も求められています。
半導体がSiC第3世代半導体へと進化するにつれ、IGBTおよびMOSFETチップの熱流束密度は大幅に増加しました。単純なアルミナフィラーではもはや不十分となり、市場は窒化アルミニウムや高品位窒化ホウ素へのアップグレードを余儀なくされています。同時に、フィラーには高い熱伝導率、高い絶縁性、耐熱性、電圧サイクル性能も求められています。
新エネルギー車における800V高電圧プラットフォームの普及:車載オンボードコンピューター(OBC)、DC-DCコンバータ、およびメイン駆動用IGBTモジュールは、熱伝導性ゲル、パッド、およびポッティングコンパウンドに車載グレードの絶縁耐電圧と熱安定性を要求し、高純度窒化アルミニウム(ANH)フィラーの使用が急速に増加しています。
5G基地局およびAIコンピューティングサーバーの爆発的な成長:5G AAUユニット、光モジュール、およびAIサーバーGPUの消費電力の継続的な増加は、高熱伝導性熱伝導性インライン材料(TIM)の需要の急増につながり、ハイエンドフィラーの需要を押し上げています。AIサーバー1台あたりの熱伝導性材料の価値は、従来の民生用電子機器よりもはるかに高くなっています。
窒化アルミニウムセラミックス産業チェーンの拡大:窒化アルミニウム粉末は、ポリマーフィラーとしてだけでなく、焼結セラミック基板の鋳造および乾式プレス成形の原料としても使用されています。半導体パッケージ基板の国内生産拡大は、高純度窒化アルミニウム粉末に対する二重の需要を同時に押し上げています。AIN-G050Eのような製品は、「ポリマー熱伝導性フィラー」と「セラミック焼結原料」の両方の分野に対応し、市場空間をさらに拡大しています。
3. 主要な開発動向
1) 製品構造:低~中級品から高純度・高性能フィラーへのシフト
一般的なアルミナは既存市場で成長を維持していますが、高純度窒化アルミニウム、窒化ホウ素、その他の高付加価値フィラーは業界平均を大幅に上回る成長率を示しています。
下流顧客はもはや熱伝導率のみに注目するのではなく、フィラーの純度、不純物含有量、粒度分布、球形度、表面改質効果、加水分解安定性などにもより注目するようになっています。低純度粉末は徐々に廃止されつつあります。
複合フィラーが主流になりつつあります。アルミナ+窒化アルミニウム、アルミナ+窒化ホウ素のブレンドは、性能とコストのバランスが取れており、熱伝導性シリコーンおよびゲル組成物の主流となっています。
2) 国内代替の加速、ハイエンド窒化アルミニウムが重点分野
球状アルミナ:低価格帯から中価格帯の市場では、国内代替がほぼ達成されています。
高純度窒化アルミニウム粉末:これまで海外メーカーが独占していましたが、国内企業は精製、粒度制御、焼結性において継続的な技術革新を遂げています。国内製品は、熱伝導性複合材料やセラミック鋳造/乾式プレス焼結の生産ラインに徐々に導入され、輸入粉末に取って代わりつつあります。これは、今後3~5年間で最も重要なビジネスチャンスとなります。
自動車グレードおよび半導体グレードのフィラーは認証取得に長い期間を要しますが、一度顧客に採用されると、顧客ロイヤルティが非常に高くなります。先進技術と安定した量産体制を持つ企業が、最初に恩恵を受けるでしょう。
3) 下流用途の拡大、「充填剤+セラミック原料」の並行開発
従来、ポリマー充填剤メーカーとして位置づけられてきた高純度窒化アルミニウム粉末は、現在、以下の用途にも使用されています。
① 熱伝導性シリコーン、ゲル、ガスケット、熱伝導性エンジニアリングプラスチック;
② 窒化アルミニウムセラミック鋳造、乾式プレス焼結基板、構造部品;
AIN-G050Eのような97%高純度窒化アルミニウム粉末は、単一の生産ラインで両方の下流用途に対応できるため、市場変動に対する耐性が向上します。
4) 表面改質および粉末塗布技術に重点を置いた業界集中化の進展。単に粉末原料を販売する企業にとって競争は激化しています。粉末改質(シラン改質など)、粒度調整、下流配合サービスなどの能力を持つ企業は、より高い価格設定が可能となっています。下流顧客は、複合材料の粘度を下げ、高い充填率を実現するために、シリコーン樹脂との分散性と相溶性に優れた充填剤を求めています。中小規模の生産能力は徐々に淘汰され、生産能力は大手企業に集中しています。
5)環境性能、高信頼性、自動車・半導体関連の認証取得が参入障壁となっています。RoHS指令、REACH規則、耐湿熱性、耐熱サイクル劣化性、耐加水分解性は必須要件となりつつあります。新エネルギーおよび半導体分野の顧客は、完全かつトレーサブルな品質システムを求めており、粉末性能基準を満たすだけでは不十分です。下流の材料メーカーおよび最終製品メーカーによる多段階認証が必要となります。
4)ハイエンドの窒化アルミニウム精製プロセスは参入障壁が高いです。酸素含有量と不純物制御は熱伝導率と絶縁性能に直接影響します。下流の認証サイクルは、特に半導体業界では長期にわたります。加水分解安定性も課題です。窒化アルミニウム粉末は水分によって容易に加水分解されるため、包装、保管、および配合プロセスに厳しい要件が課せられます。
今後5~8年間、高熱伝導性絶縁充填材業界は年平均8~12%の成長率を維持し、中でも窒化アルミニウム充填材分野は業界全体を上回る9~14%の成長率を記録すると予測されます。この成長は主に、新エネルギー機器、AIコンピューティング能力、そして窒化アルミニウムセラミック基板の国産化によって牽引されています。
市場ニーズは「実用性」から「高性能、高純度、高信頼性」へとシフトしています。国産の高純度窒化アルミニウム粉末は、熱伝導性シリコーン、ゲル、ガスケットの充填材としてだけでなく、鋳造セラミックや乾式プレスセラミックの原料としても使用可能であり、2つの用途に対応できるだけでなく、国産化の波を最大限に活かすことができます。
SUOYIは球状溶射粉末の研究開発・製造を行っています。
SUOYI(スオイ)製球状溶射粉末:ハイエンド産業用コーティングの鍵となる素材
関連記事

Suoyi アルミナ造粒粉 / スプレードライ・アルミナ粉末
CAS:1344-28-1
α-Al₂O₃超微粉を主原料とし、焼結助剤や有機助剤を添加して湿式ボールミルでスラリー化・噴霧乾燥(スプレードライ)造粒を行うことで、球状の二次粒子(造粒粉)を得ています。乾式プレス成形や冷間等方圧加圧(CIP)成形に最適化されており、超微粉特有の流動性の悪さ、金型内でのブリッジング(架橋現象)、充填ムラといった課題を解決します。
CAS:1344-28-1
α-Al₂O₃超微粉を主原料とし、焼結助剤や有機助剤を添加して湿式ボールミルでスラリー化・噴霧乾燥(スプレードライ)造粒を行うことで、球状の二次粒子(造粒粉)を得ています。乾式プレス成形や冷間等方圧加圧(CIP)成形に最適化されており、超微粉特有の流動性の悪さ、金型内でのブリッジング(架橋現象)、充填ムラといった課題を解決します。
Suoyi アルミナ造粒粉 / スプレードライ・アルミナ粉末
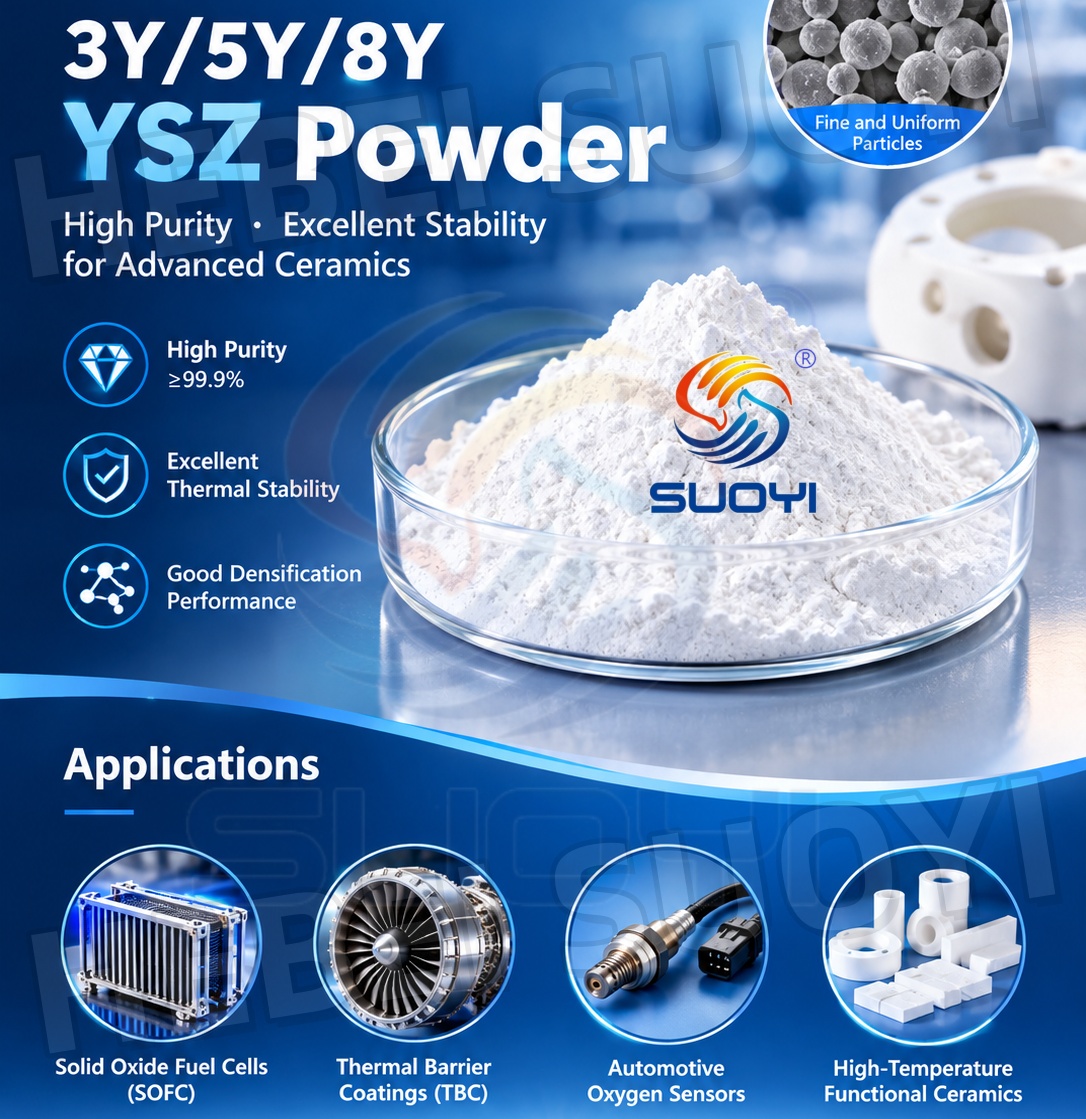
3Y / 5Y / 8Y YSZ粉末:プロジェクトに最適なイットリア安定化ジルコニアグレードの選び方
イットリア安定化ジルコニア(YSZ)粉末は、現代の工業製造において最も汎用性が高く、広く利用されている先端セラミックス原料の一つであり、航空宇宙、電子セラミックス、遮熱コーティング、構造用セラミックス部品、生体インプラント、精密機械などの分野で活用されています。
イットリア安定化ジルコニア(YSZ)粉末は、現代の工業製造において最も汎用性が高く、広く利用されている先端セラミックス原料の一つであり、航空宇宙、電子セラミックス、遮熱コーティング、構造用セラミックス部品、生体インプラント、精密機械などの分野で活用されています。
3Y / 5Y / 8Y YSZ粉末:プロジェクトに最適なイットリア安定化ジルコニアグレードの選び方